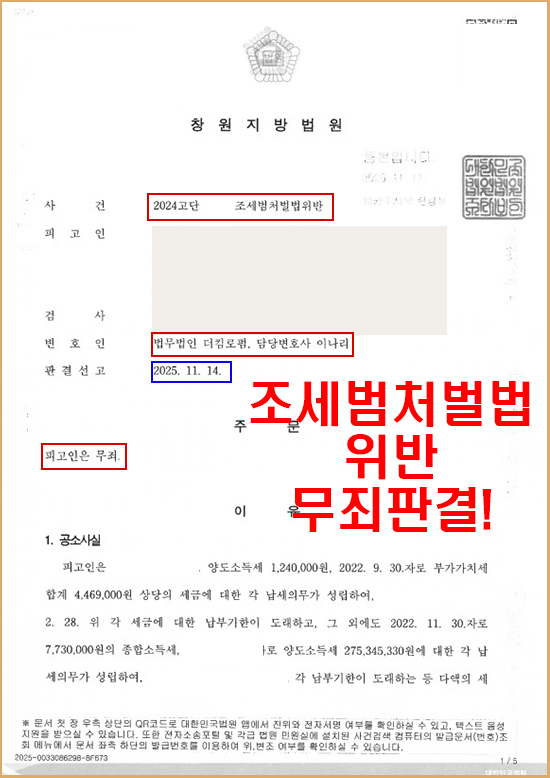
이 사안에서 의뢰인은 실제로 3억 원 상당의 세금을 지급할 의무는 있었지만, 약 1년이라는 기간 동안 합산한 납세 의무이며, 실제 A씨가 재산을 처분할 당시의 납세의무는 A씨가 보유한 재산에 비하면 적은 수준이었습니다.
우리 대법원은 “조세범처벌법 제7조 제1항 위반죄는 ‘납세의무자’ 등이 체납처분의 집행을 면탈할 목적으로 재산을 은닉·탈루하거나 거짓 계약을 하였을 때에 성립하는 것이므로, 어떤 사람이 납세의무자의 지위를 취득하기 이전에 체납처분의 집행을 미리 예상하고 이를 면탈할 목적으로 재산을 은닉하였다고 하더라도 조세범처벌법 제7조 제1항의 위반죄가 성립한다고 볼 수 없다(大法 2022도5826 판결).”라고 판시한 바 있습니다.
실제로, A씨가 배우자와 자녀에게 송금 행위를 하였을 때 A씨의 납세의무는 국세 약 1,500만 원에서 1,700만 원 상당이었고, 이 당시 A씨는 토지와 아파트 2채를 보유하고 있었고, 예금채권 또한 충분히 존재하였기에, 본 법인은 A씨의 변호인으로 세금을 면탈할 목적이 없었다고 주장하였습니다.
또한, A씨가 아내와 자녀에게 지급한 금액은 여러 차례에 나누어서 지급한 것으로 생활비와 급여 등에 해당한다고 주장하였고, 법원은 변호인의 주장과 이 밖의 종합적인 사정을 두루 검토하여 결국, 무죄판결을 선고하였습니다.
결국, A씨는 일부 세금 체납 상황에서 재산 처분과 가족들에 대한 생계비 지원 등으로 인해 자칫 조세범처벌법위반죄로 처벌받을 위기에 처하였지만, 다행히 더킴로펌 조세전문변호사의 조력을 받아 무죄판결을 받아 내어 억울함을 씻어낼 수 있었습니다.